Jesper Bengtson

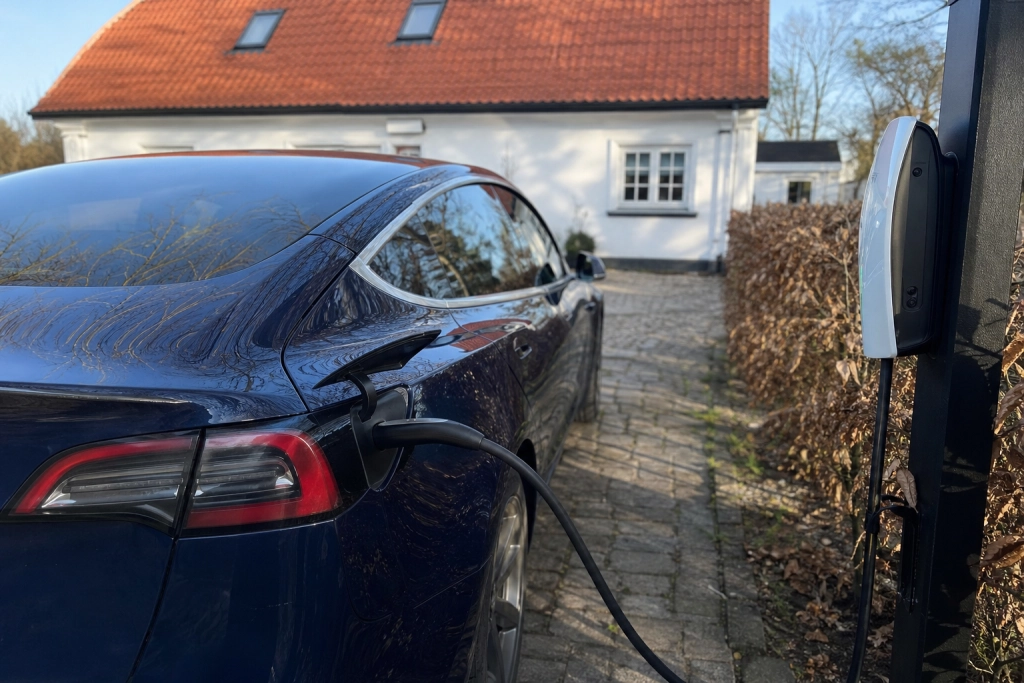
En elbil stillet til rådighed af arbejdsgiveren er ikke skattefri. Reglerne om fri bil er præcis de samme som for benzin- og dieselbiler.
Myten om den skattefri el-firmabil holder sig sejt. Får du en elbil stillet til rådighed af din arbejdsgiver, beskattes du efter samme regelsæt som en kollega med en benzin- eller dieselbil. Skattestyrelsen formulerer det kort på skat.dk’s firmabil-vejledning: elbiler, hybridbiler og andre grønne biler bliver beskattet på samme måde som benzin- og dieselbiler.
Fordelen ved en el-firmabil ligger ikke i selve beskatningsprocenten. Den ligger et andet sted i regnestykket, og den aftrappes gradvist frem mod 2030.
Én samlet sats efter harmoniseringen
Med harmoniseringen af reglerne er de to tidligere satser, der brugte 300.000 kroner som skillelinje, lagt sammen til én samlet procentsats af bilens beregningsgrundlag.
Det gælder uanset om bilen er elektrisk, benzin- eller diesel-drevet, og uanset om bilen koster 200.000 eller 800.000 kroner. Den konkrete procentsats for det enkelte år fremgår af skat.dk.
Beskatningen udløses af rådigheden over bilen, ikke af den faktiske privatkørsel. Det er fastsat i ligningslovens § 16, stk. 4 om fri bil.
Beregningsgrundlaget følger listeprisen
Grundlaget er bilens nyvognspris, så længe bilen er under 36 måneder gammel. Her rammer listeprisreglen hårdt for elbiler i den dyrere ende. Er listeprisen 500.000 kroner, er det hele beløbet, der indgår i grundlaget i de første tre år.
Efter 36 måneder nedsættes grundlaget. Skat.dk angiver, at bilens værdi i beregningen nedsættes til 75 procent af nyvognsprisen, dog ikke til et beløb under 160.000 kroner. Mindstegrænsen på 160.000 kroner gælder uanset bilens faktiske værdi, både for egne og leasede biler.
Miljøtillægget er der, elbil-fordelen bor
Oven i procentsatsen lægges et miljøtillæg, der beregnes som en faktor ganget med bilens årlige grønne ejerafgift. Fordi elbilens grønne ejerafgift er markant lavere end en sammenlignelig benzinbils, bliver miljøtillægget tilsvarende lavere, og det rammer hvert år direkte i den skattepligtige værdi.
Beskatningen af fri bil består dermed af to dele: en procentsats af beregningsgrundlaget plus miljøtillægget. Summen tillægges den ansattes personlige indkomst og beskattes som løn.
Fordelen aftrappes frem mod 2030
Elbilernes særstilling ligger ikke kun i den lave ejerafgift. Den historisk lave registreringsafgift på elbiler har gjort nyvognspriserne, og dermed beskatningsgrundlaget, lavere end for tilsvarende benzinbiler. Men den rabat aftrappes trinvist mod 2030. I takt med at registreringsafgiften stiger, stiger listepriserne på nye elbiler også, og beskatningsgrundlaget vokser med dem.
Det betyder, at en ansat, der tager en el-firmabil i dag, får en anden skatteregning end en kollega, der tager en tilsvarende bil senere i aftrapningsperioden. Jo senere man kommer ind, desto højere nyvognspris, og desto mere spiser listeprisreglen af fordelen.
Aktuelle satser, miljøtillægs-faktor og beregningsregler findes løbende opdateret på skat.dk under personalegoder og firmabil, hvor Skattestyrelsen også har eksempler på, hvordan beregningen laves i praksis.