Jesper Bengtson

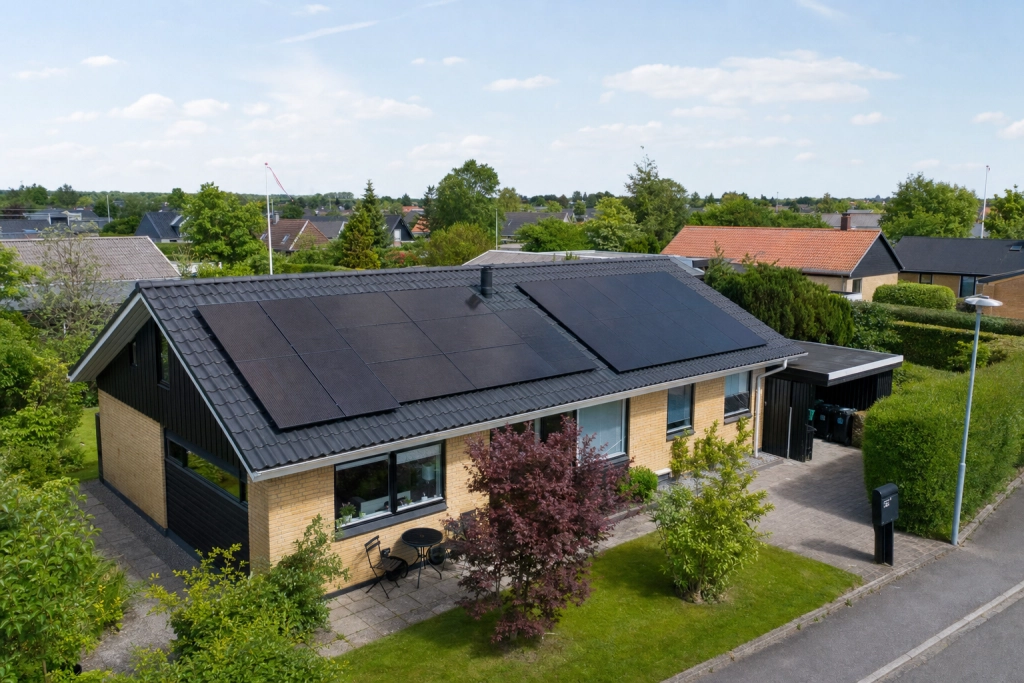
Bundfradrag, øjebliksafregning og krav om husstandsanlæg er kernen i reglerne for private solcelleejere.
Antallet af solcelleanlæg i Danmark er de seneste år vokset kraftigt. Ved udgangen af juni 2026 var den samlede solcellekapacitet i Danmark på cirka 5,4 gigawatt, oplyser Energistyrelsen. En stor del af udbygningen sker på private tage.
Med væksten følger et sæt regler, som mange boligejere ikke sætter sig ind i, før anlægget er sat op. Reglerne har to spor: hvad boligejeren får for den strøm der leveres til nettet, og hvordan indtægten skal opgøres over for Skattestyrelsen.
Nye anlæg afregnes i gruppe 3
Energistyrelsen fastlægger, hvordan solcellekunder afregnes. Nye husstandsanlæg registreres som udgangspunkt i afregningsgruppe 3, kaldet øjebliksafregning. Modellen betyder, at strøm der produceres og forbruges i samme øjeblik, ikke går via elnettet. Den overskuds-el, der ikke bruges med det samme, sælges automatisk til nettet til spotprisen på det pågældende tidspunkt.
Den ældre gruppe 6, hvor produktion og forbrug kunne udlignes over et helt år, er lukket for nye anlæg. Ordningen findes kun for anlæg købt før 19. november 2012, og ifølge Energistyrelsen overgår de tilbageværende kunder til bagudrettet månedsafregning fra 1. juli 2026.
Selve afregningen af overskuds-el håndteres af netselskabet og elleverandøren. Det er også netselskabet, der kan oplyse boligejeren om, hvilken afregningsgruppe anlægget står i.
Bundfradrag på 7.000 kroner for hver ejer
På skattesiden anvender de fleste private den skematiske ordning i ligningslovens § 8 P. Ordningen fastsætter et bundfradrag, der betyder, at et vist beløb er skattefrit hvert år.
Af Skattestyrelsens juridiske vejledning fremgår det, at den skattepligtige indkomst opgøres ved at medregne 60 procent af bruttoindkomsten over 7.000 kroner, beregnet for hver ejer. Ejer to personer anlægget, for eksempel ægtefæller, har hver et bundfradrag på 7.000 kroner om året.
De resterende 40 procent af indkomsten over bundfradraget udgør et standardiseret driftsfradrag og er skattefrit. Der betales ikke arbejdsmarkedsbidrag af beløbet.
Sælger boligejeren for under bundfradraget i et givent år, skal beløbet ikke oplyses på oplysningsskemaet. Overstiger salget grænsen, indberettes den skattepligtige del i rubrik 20 på oplysningsskemaet.
Kun husstandsanlæg efter 2020
Adgangen til den skematiske ordning er snævret ind. Fra 1. juni 2020 er ordningen kun mulig for husstandsanlæg, altså anlæg der primært skal forsyne en bolig og ikke er etableret som erhverv. Andele i større fælles-anlæg erhvervet efter denne dato kan ikke afregnes efter den skematiske ordning.
Boligejere, der falder uden for ordningen, skal opgøre indkomsten efter de almindelige regler og medtage salget som personlig indkomst på oplysningsskemaet. Regnskabsmæssig opgørelse, hvor der kan afskrives på anlægget, er som udgangspunkt kun tilgængelig for anlæg anskaffet før 19. november 2012.
Elselskabet håndterer afregningen af produktionen, men indberetningen til Skattestyrelsen påhviler ejeren selv. Boligejere kan finde de aktuelle satser i Skattestyrelsens juridiske vejledning C.C.4.5.3 og tjekke afregningsgruppen hos deres netselskab.