Jesper Bengtson

Tinglysningsafgiften på skøde og pant kan hurtigt løbe op i over 50.000 kroner ved en typisk bolighandel.
Når køber og sælger har underskrevet købsaftalen, mangler der stadig et led, før ejendomsretten er beskyttet: registreringen i tingbogen. Den udløser en statslig afgift, som i mange boligannoncer nævnes flygtigt eller slet ikke.
Afgiften består af to dele. Et fast gebyr og en procentdel af enten købesummen eller lånet. Den er en statsafgift under Skatteministeriet og opkræves i forbindelse med registreringen hos Tinglysningsretten under Domstolsstyrelsen.
Skødeafgift på 0,6 procent
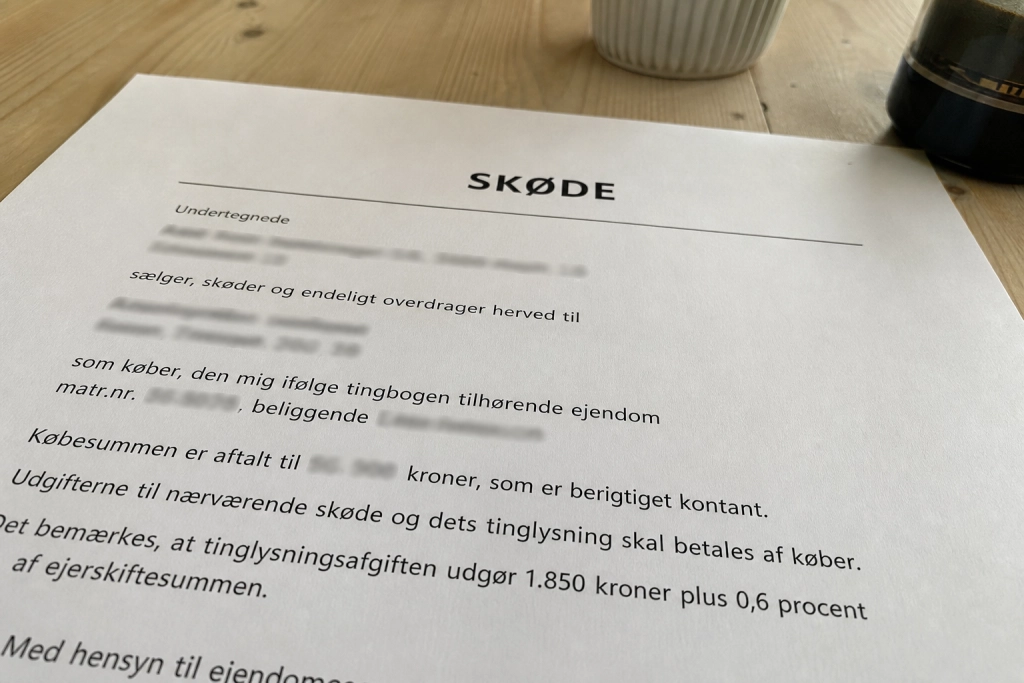
For selve skødet, altså dokumentet der overdrager ejendomsretten, udgør afgiften 1.850 kroner plus 0,6 procent af ejerskiftesummen. Det følger af tinglysningsafgiftsloven § 4, som fastslår, at afgiften beregnes af købesummen, dog mindst af den senest offentliggjorte ejendomsvurdering, hvis handlen ikke er sket i almindelig fri handel.
Den procentuelle del rundes op til nærmeste hele 100 kroner, før det faste gebyr lægges til.
Pantafgift sænket ved årsskiftet
For pantebreve, som realkreditinstituttet får tinglyst for at sikre lånet, gælder en anden sats. Her udgør afgiften 1.825 kroner plus 1,25 procent af det pantsikrede beløb.
Netop den variable pantafgift blev sænket pr. 1. januar 2026. Frem til årsskiftet var satsen 1,45 procent, oplyser Skattestyrelsen. Nedsættelsen gælder for pant i fast ejendom og andele i andelsboligforeninger. Den faste del blev ikke ændret.
Danske Advokater peger på, at ændringen kan mærkes tydeligt ved større lån, og at dokumenter oprettet i tinglysningssystemet før 1. januar 2026 fortsat beregnes efter den gamle sats, medmindre de er genoprettet.
Et regneeksempel
For en bolig, der handles til 3 millioner kroner og finansieres med et realkreditlån på 2,4 millioner kroner, bliver de to afgifter tilsammen 51.675 kroner.
Skødet koster 1.850 kroner plus 0,6 procent af 3 millioner, altså 19.850 kroner. Pantebrevet koster 1.825 kroner plus 1,25 procent af 2,4 millioner, altså 31.825 kroner. Beløbet skal betales i forbindelse med handlen og lægges oveni de øvrige omkostninger til rådgivning, ejerskifteforsikring og eventuelle bankgebyrer.
De aktuelle satser fremgår af Skatteministeriets oversigt over beløbsgrænser i tinglysningsafgiftsloven.
Uden tinglysning ingen beskyttelse
Selve pointen med at betale afgiften er retssikkerhed. Rettigheder over fast ejendom skal tinglyses for at få gyldighed mod aftaler om ejendommen og mod retsforfølgning. Det står i tinglysningslovens § 1.
I praksis betyder det, at en køber, hvis skøde ikke er tinglyst, kan risikere at blive skubbet ned i prioriteten af en senere aftale eller af sælgers kreditorer, hvis en anden erhverver i god tro får sin ret tinglyst først. Først når skødet er tinglyst, er ejendomsretten registreret offentligt og beskyttet mod tredjemand.
Selve indbetalingen sker digitalt via Tinglysningsretten, og afgiften opkræves automatisk, når dokumentet anmeldes til tinglysning. Boligkøbere, der vil se det præcise beløb inden handlen, kan bruge Skatteministeriets satsoversigt eller de beregnere, der stilles til rådighed af advokater og ejendomsmæglere.